如何搭建红筹架构两种不同模式解析
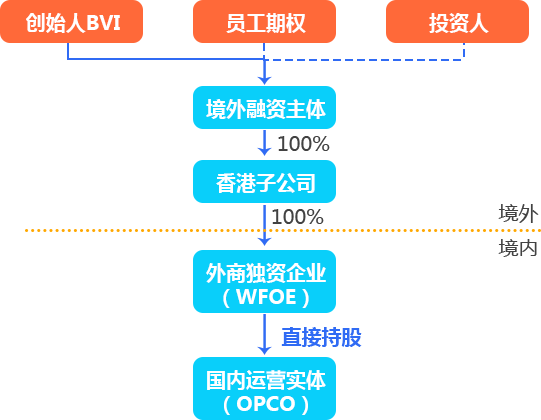
股权控制模式(红筹架构)
协议控制模式(亦称VIE模式)
一般与境内公司股东机构一致
“钱包”公司
实现外汇汇入、税务合规、隐匿股东等目的,有的红筹架构不止一层BVI公司,可再投资,避免
个人收益与个人所得税
境外拟上市主体
防火墙:方便国内公司股权转让变更,仅需转让开曼公司占香港股份,WFOE公司不需变更 香港公司的优势:根据香港与中国协议,外商独资企业股东分红可享受5%等所得税优惠而不 是10%
WFOE:外商独资企业
国家对外资的限制性行业(新闻媒体、电信通讯等),需要商务部/发改委核准。
WFOE空壳,不直接控制境内行业。规避禁止,协议控制境内权益
基本概念

选择何种红筹架构模式
1.对于新设企业而言,要应考虑境内运营的(和将来拟运营的)业务是否涉及禁止或限制外商投资的行业。
2.对于已有境内资产的企业拟“外翻”搭建红筹架构,则需要将现有业务进行划分,不属于禁止或限制外商投资的行业可采取股权控制模式,而受限部分业务可考虑采用协议控制模式。
是否需要搭建红筹架构
资本因素
上市融资的选择涉及多项因素
上市可行性与上市地选择
法律法规及监管理念差异
投资者构成差异
信息披露及持续合规要求及成本
后续融资便利性
锁定期及减持限制等
行业因素
企业所在行业是否受外商投资禁止或限制?如答案是肯定的,而企业又需要获得境外融资,则大概率上需要搭建红筹架构。
鼓励类 限制类 禁止类
商业因素
由于架构转换往往涉及资金的跨境支付、股权结构调整及境内外若干税负后果,因此企业在搭建或是拆除红筹架构时需考虑与之有关的成本。
常见问题


卓信荣誉