
投资菲律宾公司


近年来,在我们所受理的海外公司注册业务中,选择在菲律宾投资或注册公司呈上升趋势,其中有一大部分中国企业家为了入驻东南亚电商平台(Shopee、Lazada)而注册菲律宾公司。
菲律宾位于亚洲东部,是东南亚的一个群岛国家,也是东盟成员国、亚太经合组织成员国之一。
菲律宾人口数量众多、价廉、受教育和懂英语的劳动力多,为发展中国家、新兴工业国家及世界的新兴市场之一,菲律宾为出口导向型经济,对外部市场依赖较大。
中国已成为菲律宾较大贸易伙伴、也是出口市场、进口来源国、游客来源国。
菲律宾营商环境
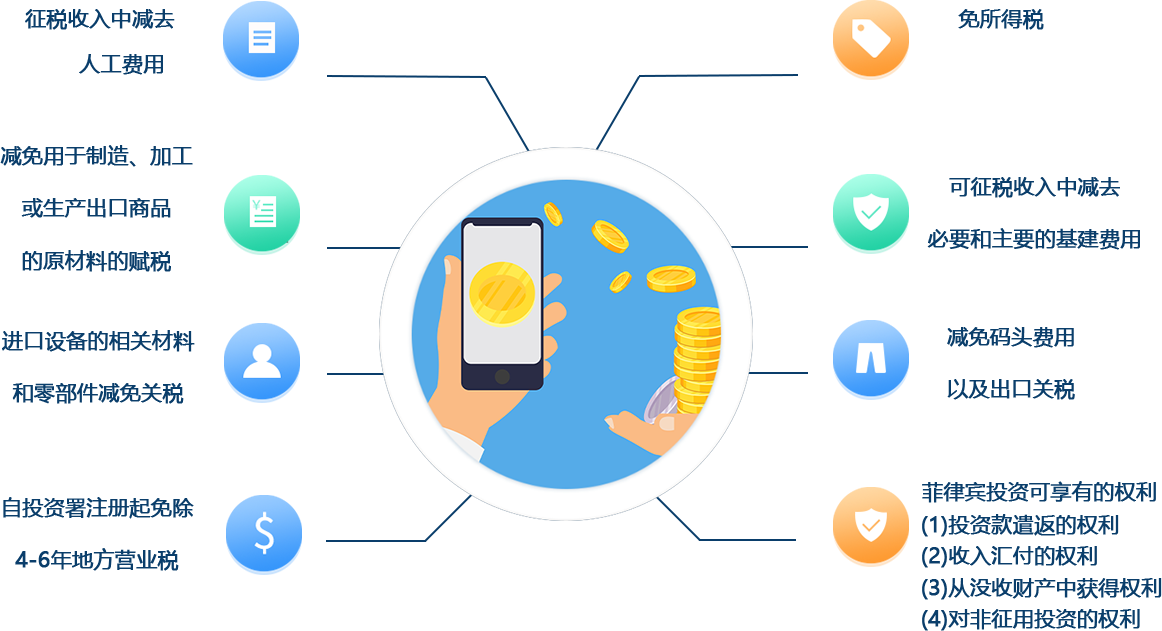
当前,菲律宾在大力支持招商引资,逐步放宽外资限制,以优惠的税收政策,不断完善其经济体系。特别是在贸易,批发,制造,科技业方面,积极推动外商投资。在对外国投资优惠政策上,菲律宾给出了如下红利:
菲律宾公司注册类型
个体户:股东及出资比例:菲籍个人独资100%持股
外商独资企业(不能作零售):股东及出资比例:国外公司活外国人独资100%持股 注册资金:>=20万美金,需验资
内资公司:股东全为菲律宾人, 注册资金>=5000比索
合资公司:美籍股东占股>=60%, 外籍股东占股>=40%, 注册资金>=5000比索
内资公司:股东为菲律宾人, 注册资金>5000比索
外资公司:外资>=40% 注册资金>=20万美金,无验资需求
隶属于外国总公司,至少需一位菲律宾董事并持有一股,注册时需向菲律宾境内汇入USD20万美元资本
由母公司直接委任,是一家由外国公司拥有所有权,为总公司在菲律宾境内的客服提供服务(信息传递,产品促销和质量控制等活动)的机构,但不能盈利,即在菲律宾不取收入,其运营资本来自总公司,注册时需向菲律宾境内汇入USD3万美元资本
菲律宾公司注册流程
1、菲律宾公司注册要求至少5名发起人,其中至少3名菲律宾人。
2、菲律宾公司注册时,注册资本会影响到外资占股比例。
3、当注册资本为5,000比索时,3名菲律宾人需要作为股东,至少需占股60%,其他国籍人员占股40%。
4、当注册资本达到20万美金,需实缴,验资到位,外资可以占股达到97%,3名菲律宾股东占股各1%。
5、菲律宾公司注册时拟定的签字文件,需要股东在国内签字,并进行公证认证或者前往菲律宾境内签字
公司核名
签署协议,起草文件
资料公证认证
向SEC或DTI提交注册公司
登记许可
取得营业执照
BIR税务注册及SSS社会保险登记
银行开户
菲律宾公司电商企业的税收是怎么样?
企业在注册当下选择增值税注册或非增值税注册对于缴纳增值税是有差异的。他们的税率及税额如下:
非增值税注册(小型纳税户): 税率:3% 税额:销售额×3%
增值税注册: 税率:12% 税额:(销售额-增值税F票的开支)×%12
税额:100×3%=3万 (100-60-10)×%12=3.6万
>例: 售额100万,从本地贸易公司进货,贸易公司有开具增值税F票,进货成本60万,此外运营中产生有运货营、办公等开支境外有增值税F票累计10万。税额:100×3%=3万 (100-60-10)×%12=3.6万
登记增值税注册的企业,进行销售、交换、兑换、租赁货物或财产,或提供服务的,以及在贸易或商业活动中进口货物的任何个体,均须以12%的税率缴纳增值税。
菲律宾独资个体户需缴纳个人所得税;股份制公司按企业所得税征收。
个人所得税
独资个体户需缴纳的是个人所得税,缴纳的税率按照注册人当年的年度营收盈利所在的档位缴纳,盈利越高相应要缴纳的所得税税率就越高。
企业所得税
股份制公司则按照企业所得税缴纳。企业所得税是基于盈利纳税,如果企业亏损,则不需要缴纳所得税。
菲律宾企业所得税的税率是固定的,是按应纳税收入的30%缴纳。应纳税收入包括总收入中应缴纳所得税的有关项目,减去菲律宾《国内税收法》所允许的扣除。
预扣即预先扣留下的部分。公司从事的某些交易须缴纳印花税。
预扣即预先扣留下的部分,不同申报项目有不同的百分比。扣留下的这部分钱不会给供货商或房东,由你代为缴纳至税务局来预先支付对方应该支付的所得税。一般菲律宾常见的代扣税申报项目有:房租5%、专业费用10%(顾问费、咨询费等服务费),但不同的服务提供方可能因为适用规定而有不同的代扣比例。申报员工薪资为支出同时也需要交代扣税。
公司从事的某些交易须缴纳印花税,不同项目税率是有区别。如股票、债务、同城汇票、抵押或质押、不动产销售等。

香港信托或公司服务
提供者牌照: TC006802

新加坡注册专业代理人
秘书牌照:FA20190438


深圳分部:
深圳市罗湖区迎春路12号海外联合大厦15楼1507室
香港总部:
香港湾仔轩尼诗道253-261号依时商业大厦10楼1002室
电话:00852-30623366
杭州总部:
浙江省温州市鹿城区五马街道瓯江路鹿港大厦1幢1201室-7
电话:13635289251:


